高盛发布研报称,因应股息上调空间有限及利园八期写字楼预租情况存在不确定性,将希慎兴业(00014.HK)评级由"中性"下调至"沽售",目标价由24.9港元下调至16港元。高盛指,希慎兴业自2023年将股息下调25%后,股息仅靠现金盈利勉强覆盖,考虑到目前计及永续债的净负债比率达49.2%,远高于同业的10%至30%,认为未来两至三年股息上调空间有限。预测公司2026至2028年股息分派比率分别达138%、97%及88%。
截至2026年8月21日收盘,希慎兴业(00014.HK)报收于16.84港元,下跌2.55%,成交量558.75万股,成交额9375.68万港元。投行对该股关注度不高,90天内无投行对其给出评级。
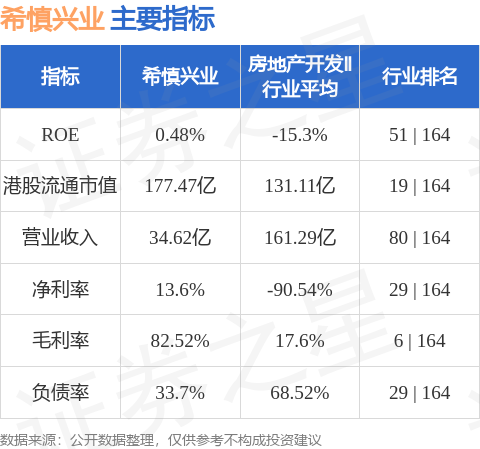
希慎兴业港股市值177.47亿港元,在房地产开发Ⅱ行业中排名第19。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


