摩根大通发布研报称,香港中华煤气(00003.HK)年初至今跑输同业约15%,因市场忧虑中国业务盈利疲弱,但公司好过预期的上半年业绩有望纾缓相关忧虑并推动股价上升,目标价由7.3港元上调至7.75港元,评级由“中性”升至“增持”。摩通分别上调煤气2026-2027年每股盈利预测5.7%及4.4%,各至0.34港元,以反映可持续航空燃料更高的盈利假设,并预期若公司盈利增长动力能够持续,或会考虑增加每股派息。
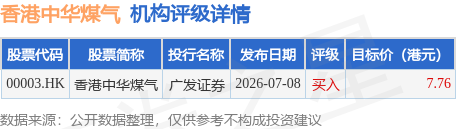
投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为7.76港元。广发证券最新一份研报给予香港中华煤气买入评级,目标价7.76港元。
机构评级详情见下表:
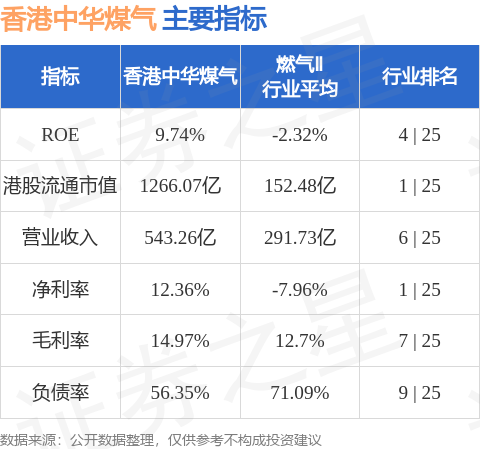
香港中华煤气港股市值1266.07亿港元,在燃气Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


