阅文集团(00772.HK)上半年盈利略好过该行预测,上半年业绩正面因素来自短剧及AI动画剧的强劲表现,以及IP周边商品GMV的增长动能,同比升60%。密切关注AI动画剧对其他娱乐形式(包括长剧及线上阅读)的蚕食影响。业绩公布后,近期限催化剂包括8月《诡秘之主》游戏发布;继续利用其充裕的99亿元人民币净现金进行股份回购。维持“买入”评级,并将目标价由23港元上调至25港元,因纳入较高净现金及盈利修订。
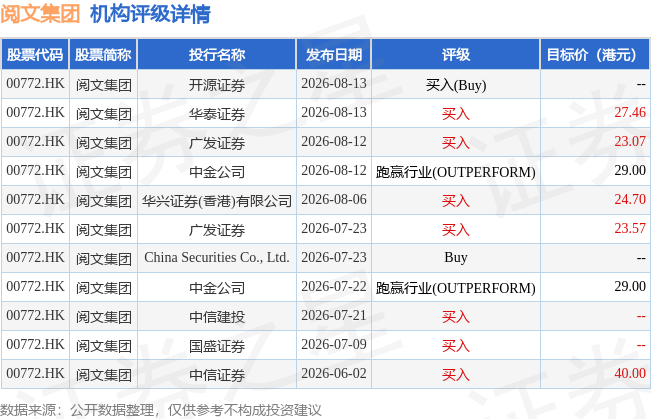
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为28.11港元。华泰证券最新一份研报给予阅文集团买入评级,目标价27.46港元。
机构评级详情见下表:
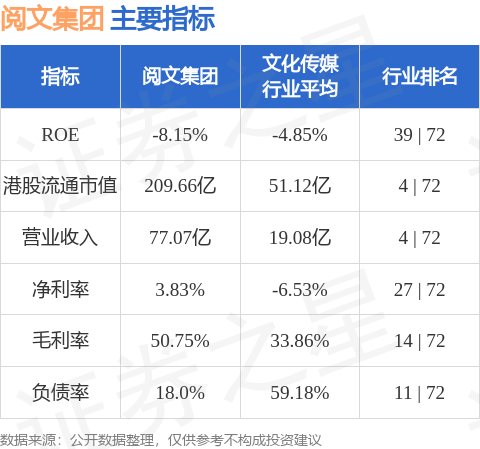
阅文集团港股市值209.66亿港元,在文化传媒行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


