摩根大通发布研报称,首次给予海丰国际(01308.HK)“增持”评级,看好该公司在亚洲区内有高密度且稳健布局,多元化客户基础覆盖大中华、日本、韩国及东南亚市场,以及资本配置策略审慎,并拥有行业领先的营运现金流、净现金状况及高派息比率。小摩给予海丰国际目标价47港元,对应2027年预测企业价值对EBITDA比率约11倍,接近行业上限水平,指出现价相当于2027年预测市盈率约10.9倍,估值溢价属合理水平,认为该公司拥有其行业领先的股本回报率、强劲营运现金流及高派息纪录,市场尚未充分反映其结构性优势、严谨船队管理及自2017年以来的净现金状况。
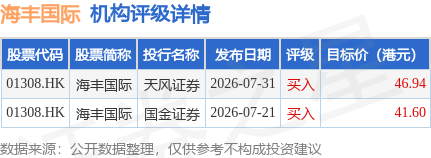
截至2026年8月12日收盘,海丰国际(01308.HK)报收于40.68港元,上涨0.99%,成交量404.39万股,成交额1.64亿港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为44.27港元。天风证券最新一份研报给予海丰国际买入评级,目标价46.94港元。
机构评级详情见下表:
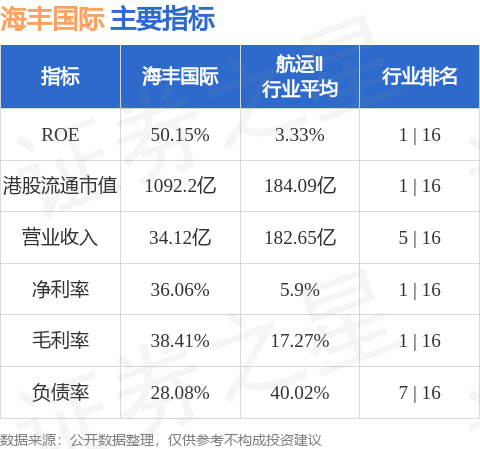
海丰国际港股市值1092.2亿港元,在航运Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


