花旗发布研报称,银河娱乐(00027.HK)今年第二季净收益同比跌2%至118.35亿港元,经调整EBITDA同比跌5%至33.8亿港元,大致符合该行及市场预期。期内集团受博彩“欠运”影响,拖低EBITDA约2100万港元;若撇除该因素,正常化经调整EBITDA利润率同比改善0.9个百分点至31.4%。董事会宣派中期股息每股0.9港元(去年同期为0.7港元),隐含派息比率约75%(去年同期约58%),花旗认为属正面惊喜。该行维持“买入”评级,目标价44港元。
截至2026年8月12日收盘,银河娱乐(00027.HK)报收于34.2港元,上涨3.7%,成交量1484.95万股,成交额4.99亿港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为41.7港元。广发证券最新一份研报给予银河娱乐买入评级,目标价35.99港元。
机构评级详情见下表:

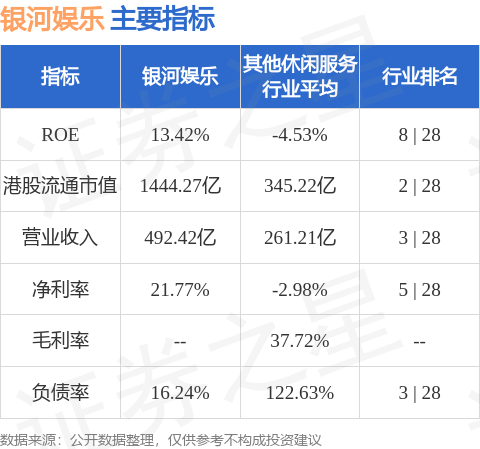
银河娱乐港股市值1444.27亿港元,在其他休闲服务行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


