国泰海通证券发布研报称,预计远东宏信(03360.HK)2026-2028年归母净利润同比分别+7.9%/+11.3%/+10.3%至42.0/46.7/51.5亿元,对应BVPS 11.69/12.66/13.73元。参考可比公司,该行给予远东宏信2026E 0.7x PB估值,1HKD=0.86CNY汇率下,对应目标价9.51港元,维持"增持"评级。公司2026H1实现收入180.39亿元,同比+4.1%;归属于普通股股东净利润22.22亿元,同比+2.7%。远东宏信正逐步构建一个覆盖金融与产业的多元生态体系,通过"三位一体"的战略协同推动长期稳健发展,在保持稳健经营的同时高度重视股东回报,维持高分红政策。
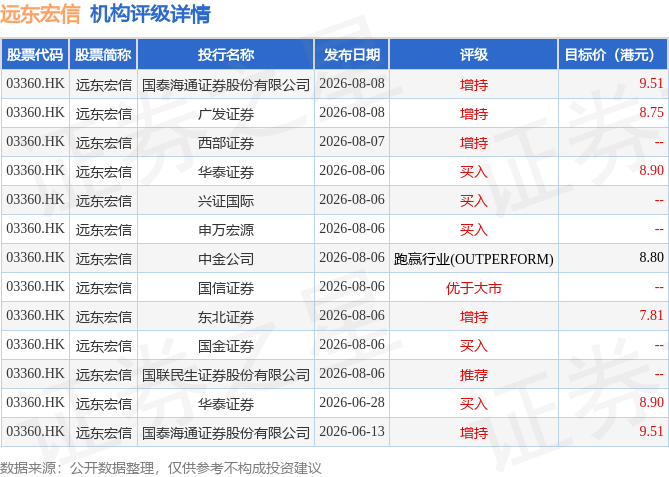
投行对该股的评级以增持为主,近90天内共有5家投行给出增持评级,近90天的目标均价为8.88港元。国泰海通证券股份有限公司最新一份研报给予远东宏信增持评级,目标价9.51港元。
机构评级详情见下表:
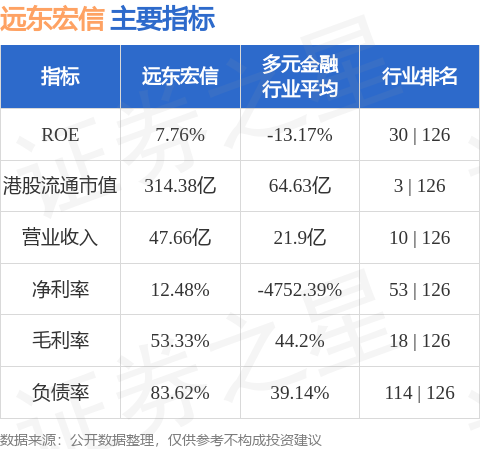
远东宏信港股市值314.38亿港元,在多元金融行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


