美银证券发布研报称,理文造纸(02314.HK)上半年箱板纸及纸巾业务利润率复苏,以及销量增长12%,推动税后净利同比增长69%。管理层透露在传统淡静的第二季箱板纸市场仍能持续加价,反映市场已从过去数年的产能过剩中逐步复苏。随着下半年旺季来临,美银证券预期利润率有望进一步改善。因应利润率前景改善,该行将2026至2028年盈利预测分别上调23%、11%及7%,目标价由3.8港元上调至4.5港元,维持“买入”评级。
截至2026年8月5日收盘,理文造纸(02314.HK)报收于4.41港元,上涨2.2%,成交量1214.7万股,成交额5384.65万港元。投行对该股关注度不高,90天内无投行对其给出评级。
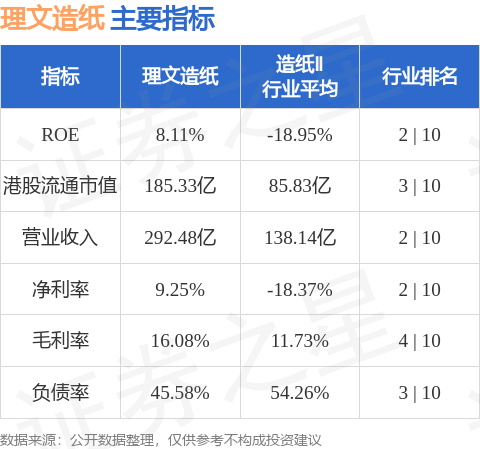
理文造纸港股市值185.33亿港元,在造纸Ⅱ行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


