美银证券发布研报称,美图公司(01357.HK)上半年主营业务“影像与设计产品”收入预料同比增长30.9%,表现稳健,推动非国际财务报告准则下经调整纯利同比增长36%至40%,有望达成2026财年13.5亿元人民币的目标。该行维持“买入”评级,预期付费用户增长及经营杠杆将持续带动业务基本面,加上现价估值并不昂贵,给予目标价74港元。
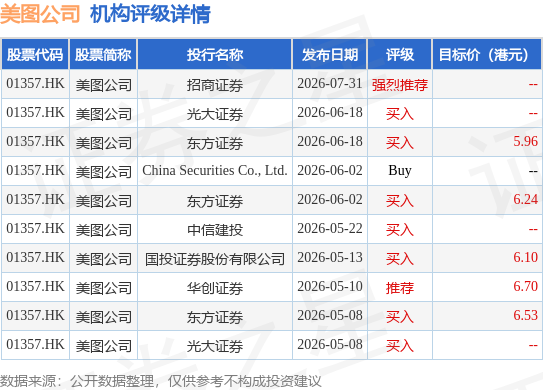
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为6.31港元。招商证券最新一份研报给予美图公司强烈推荐评级。
机构评级详情见下表:
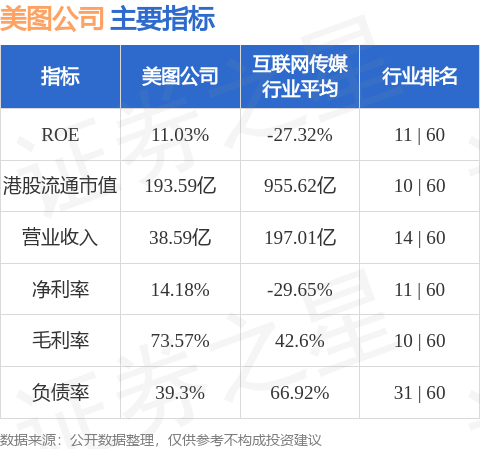
美图公司港股市值193.59亿港元,在互联网传媒行业中排名第10。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


