中金发布研报称,维持美高梅中国(02282.HK)2026年及2027年EBITDA预测。公司当前股价对应6倍2026e和5倍2027eEV/EBITDA。该行维持“跑赢行业”评级及13.80港元目标价,对应8倍2026e和7倍2027eEV/EBITDA,目标价较当前股价具备25%的上行空间。
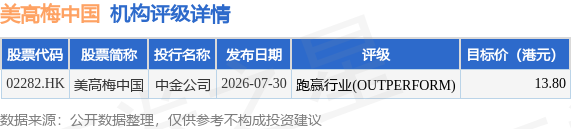
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为13.8港元。中金公司最新一份研报给予美高梅中国跑赢行业(OUTPERFORM)评级,目标价13.8港元。
机构评级详情见下表:
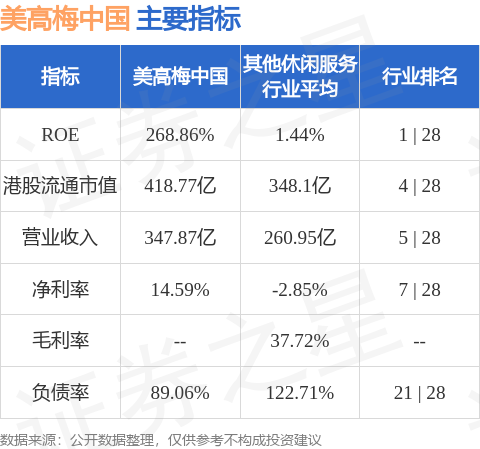
美高梅中国港股市值418.77亿港元,在其他休闲服务行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


