花旗发布研报称,维持对美高梅中国(02282.HK)“买入”评级,目标价13.7港元不变,认为世界杯后业务逐步复苏。其指出,受惠于管理层严谨的营运开支控制,尽管世界杯期间业务量暂时回落,美高梅中国2026年第二季物业EBITDA利润率仍维持在27%。在艰难季度中,博彩收入市场份额季度环比上升约1个百分点至16.4%。
投行对该股关注度不高,90天内无投行对其给出评级。
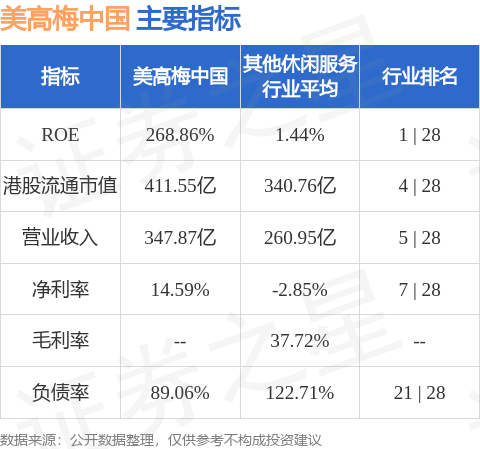
美高梅中国港股市值411.55亿港元,在其他休闲服务行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


