美银证券发布研报称,基于更新后的折现现金流(DCF)模型及较低的beta值,将香港中华煤气(00003.HK)的投资评级由“跑输大市”上调至“中性”,目标价由6.5港元升至7港元。该行指出,煤气在2026年盈利及现金流前景改善,加上可持续航空燃料(SAF)价格回升及资产变现(包括传闻中怡斯莱(EcoCeres)或于2026年下半年上市),令其派发固定股息的能力更有信心。
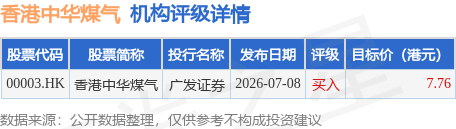
截至2026年7月20日收盘,香港中华煤气(00003.HK)报收于6.88港元,上涨1.18%,成交量2516.08万股,成交额1.73亿港元。投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为7.76港元。广发证券最新一份研报给予香港中华煤气买入评级,目标价7.76港元。
机构评级详情见下表:
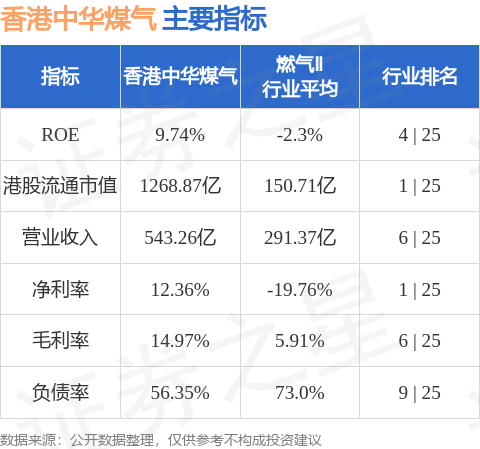
香港中华煤气港股市值1268.87亿港元,在燃气Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


