花旗发布研报称,H&H国际控股(01112.HK)上半年营运数据超出预期,以可比基础计,期内收入录得双位数增长; 经调整EBITDA升60%至70%,经调整EBITDA利润率超过20%。受惠于自愿提前偿还债务及改善债务结构带动财务成本下降,该行预期公司的净利润及经调整净利润将分别同比增长逾700%及逾100%。该行分别将H&H国际控股2026至28年的净利润预测上调35%、23%及10%,目标价由16港元调升至20.9港元,续予“买入”评级。
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为20.18港元。国盛证券最新一份研报给予H&H国际控股买入评级。
机构评级详情见下表:

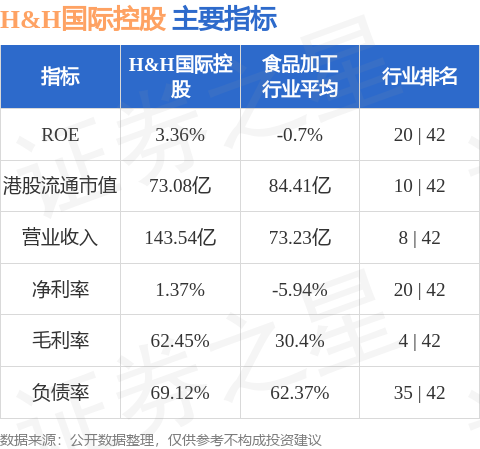
H&H国际控股港股市值73.08亿港元,在食品加工行业中排名第10。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


