富瑞发布研报称,预期颐海国际(01579.HK)上半年收入及净利分别增长7.9%及11%,上调2026年净利预测1.3%至9.65亿元人民币,目标价由17.4港元上调至17.8港元,评级由“持有”升至“买入”。
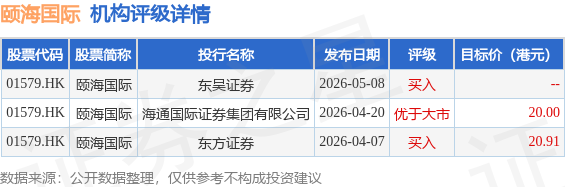
截至2026年7月6日收盘,颐海国际(01579.HK)报收于14.35港元,上涨6.45%,成交量420.23万股,成交额5972.92万港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为20.45港元。东吴证券最新一份研报给予颐海国际买入评级。
机构评级详情见下表:
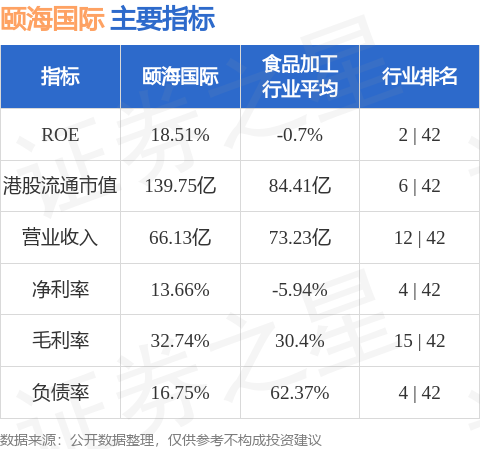
颐海国际港股市值139.75亿港元,在食品加工行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


