国泰海通证券发布研报称,预计亚盛医药(06855.HK)2026-27年公司营收分别为10.15/24.08亿元,分别同比增长76.75%/137.26%。参考可比公司,考虑到亚盛医药奥雷巴替尼、利沙托克拉海外临床进展顺利,CML、AML、MDS等多个适应症有望在海外获批上市,该行给予亚盛医药2026年20倍PS,目标价为54.36元/59.09港元(汇率为1港元=0.92人民币),给予“增持”评级。
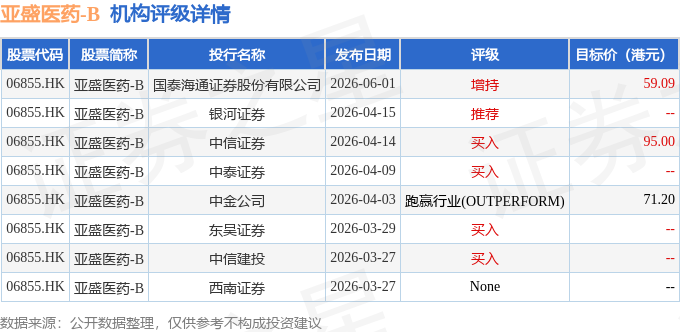
截至2026年6月1日收盘,亚盛医药(06855.HK)报收于37.56港元,下跌4.28%,成交量428.9万股,成交额1.63亿港元。投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为75.1港元。国泰海通证券股份有限公司最新一份研报给予亚盛医药-B增持评级,目标价59.09港元。
机构评级详情见下表:
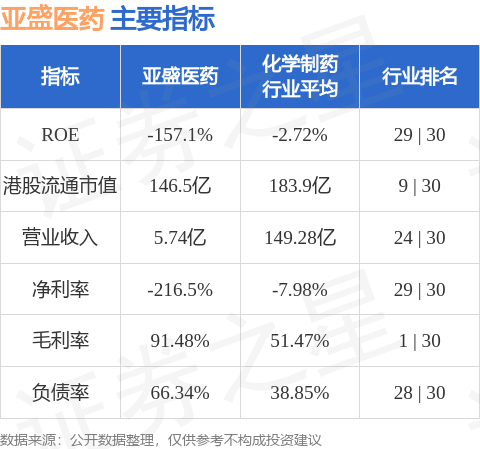
亚盛医药港股市值146.5亿港元,在化学制药行业中排名第9。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


